Por la unidad de medida y actualización en las pensiones de la seguridad social y beneficios asegurados de las empresas.
Antecedentes
La Unidad de Medida y Actualización (UMA) se crea con la finalidad de dejar de utilizar el Salario Mínimo como referencia o medida de cualquier unidad de cálculo para el cumplimiento de derechos u obligaciones con el Estado y evaluar la actualización necesaria del Salario Mínimo para cumplir con el objetivo constitucional de ser suficiente para satisfacer las necesidades normales de una familia.
El Artículo 123 de la Constitución Mexicana señala que el Salario Mínimo no debe ser utilizado como referencia para fines ajenos a su naturaleza:
VI. Los salarios mínimos que deberán disfrutar los trabajadores serán generales o profesionales. Los primeros regirán en las áreas geográficas que se determinen; los segundos se aplicarán en ramas determinadas de la actividad económica o en profesiones, oficios o trabajos especiales. El salario mínimo no podrá ser utilizado como índice, unidad, base, medida o referencia para fines ajenos a su naturaleza.”
Así pues en 2014 se presentó el proyecto de decreto para la desindexación del salario mínimo y el establecimiento de la Unidad de Medida y Actualización. En la exposición de motivos se planteaba:
“…
Cuarta. Estas Comisiones Unidas precisamos que el prohibirse en la Constitución Política de los Estados Unidos Mexicanos la utilización del salario mínimo como índice, unidad, base, medida o referencia para fines ajenos a su naturaleza no significa que el salario mínimo no pueda seguir siendo empleado como índice, unidad, base, medida o referencia para fines propios de su naturaleza como ocurre en el caso de las disposiciones relativas a seguridad social y pensiones, en las que dicho salario se utiliza como índice en la determinación del límite máximo del salario base de cotización.”
De esta manera se crea en 2016 una nueva unidad de actualización de los derechos u obligaciones con el Estado, la UMA (Unidad de Medida y Actualización), estableciéndose lo siguiente:
• Esta medida se utiliza como unidad de cuenta, índice, base, medida o referencia para determinar la cuantía del pago de las obligaciones y supuestos previstos en las leyes federales, de las entidades federativas y de la Ciudad de México, así como en las disposiciones jurídicas que emanen de dichas leyes.
• El valor de la UMA se determinó en 2016 igual al salario mínimo: en $73.04 diarios. Se actualiza cada año conforme al índice Nacional de Precios al Consumidor (INPC) del mes de diciembre del año inmediato anterior.
• El INEGI publicará en el Diario Oficial de la Federación dentro de los primeros diez días del mes de enero de cada año el valor diario, mensual y anual en moneda nacional de la UMA y entrarán en vigor dichos valores el 1o. de febrero de dicho año.
En cuanto al Salario Mínimo, la Comisión Nacional de Salarios Mínimos publicó en 2016 que la actualización del mismo estará compuesta por dos rubros: uno denominado Monto Independiente de Recuperación (MIR) posteriormente se considera un crecimiento porcentual anual sobre el nuevo valor. El MIR tiene la finalidad de contribuir a la recuperación del poder adquisitivo de aquellos trabajadores que perciben únicamente el salario mínimo, para ayudarles a alcanzar la Línea de Bienestar reportada por CONEVAL.
Recursos del Estado sujetos a la desindexación del salario
El Estado considera que los recursos que percibe, por parte de los contribuyentes, son sujetos a la aplicación del Decreto de Desindexación del salario, toda vez que la naturaleza de los recursos es económica. De acuerdo con el artículo segundo del Código Fiscal de la Federación, la manera con la cual el Estado Mexicano se hace de recursos para su sostenimiento es mediante las siguientes contribuciones:
Impuestos
Contribuciones establecidas en Ley, que deben pagar las personas que se encuentran en los supuestos de la norma. Ejemplo ISR, IVA, recargos, actualizaciones entre otros.
Aportaciones de seguridad social
Son contribuciones recaudadas para cumplir con las obligaciones en materia de seguridad social, ya sea por recaudo de cuotas o pago de servicios propios de esta materia. Ejemplo, cuotas obrero patronales, pago de hipotecas de vivienda, préstamos personales, gastos funerarios, servicios culturales y recreativos, etc.
Contribuciones de mejoras
Impuestos a cargo de las personas beneficiadas de manera directa por obras públicas. Ejemplo re evaluación del predial por construcción de vías públicas, agua, etc.
Derechos
Contribuciones por el uso o aprovechamiento de bienes del dominio público, previstos en la Ley Federal de Derechos. Ejemplo pago de concesiones, alquiler de espacios, aranceles, multas, etc.
Cuestionamientos
A partir de 2017 comenzaron a surgir algunos cuestionamientos y preocupaciones sobre el impacto que tendría el sustituir el salario mínimo por la UMA en los sistemas pensionarios del país. Por su parte, a principios de 2017, el Consejo Técnico del IMSS dio a conocer el siguiente acuerdo:
a) la Unidad de Medida y Actualización (UMA) debe aplicarse en:
la integración y el tope máximo del salario base de cotización (SBC) de los trabajadores
el cálculo y pago de las cuotas fijas obrero-patronales del Seguro de Enfermedades y Maternidad.v
b) para efectos de otorgar pensiones mínimas garantizadas se utilizará el Salario Mínimo.
La postura de la Suprema Corte de Justicia, con respecto a este criterio, se refleja en el principio de seguridad jurídica en materia fiscal: Si bien el artículo tercero transitorio de la reforma a la Constitución Política de los Estados Unidos Mexicanos (CPEUM) del 27 de enero de 2016 establece que todas las menciones al salario mínimo (SM) como unidad de cuenta, índice, base, medida o referencia para determinar la cuantía de las obligaciones y supuestos previstos en las leyes federales se entenderán referidas a la UMA, también lo es que el numeral 123, apartado A, fracción VI de la CPEUM determina que el SM no puede ser utilizado como índice para fines ajenos a su naturaleza. De esto se interpreta que sí se puede emplear para cuestiones laborales y de seguridad social. Como puede observarse existe una ambigüedad en cuanto al manejo de la UMA en seguridad social.
La Ley del Seguro Social no prevé la UMA, por lo que no está regulada en esta materia, pues el Congreso de la Unión debió modificar dicho cuerpo normativo a más tardar el 28 de enero de 2017. De acuerdo con algunos planteamientos de continuar utilizando el salario mínimo para definir las pensiones por jubilación, llevaría implícito el considerar actualizar las cuotas al IMSS no con base en la UMA sino con base en el Salario Mínimo. Esto hubiera presentado un incremento en las cuotas del patrón, trabajador y del Estado como se muestra a continuación:
Pensiones de la Ley del Seguro Social de 1997
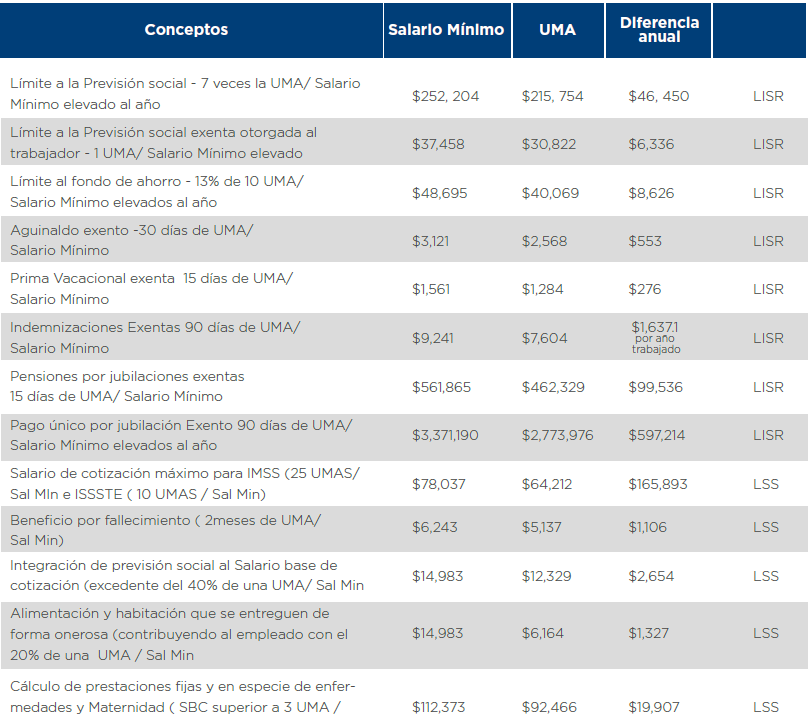
Analizando los beneficios de la Ley del IMSS de 1997, el beneficio de la pensión será aquel que se pueda otorgar con base en el monto de recursos acumulados en la cuenta individual de la AFORE. Y solamente para aquellas personas que se jubilaran a partir de los 60 años de edad, habiendo cotizado al menos las 1,250 semanas requeridas, tendrán derecho a que si el monto de pensión que les corresponde por jubilación es menor a 1 Salario Mínimo ($3,121), el Estado garantizará el pago de la pensión mínima mensual equivalente a 1 Salario Mínimo. Partiendo de las estadísticas del IMSS donde se indica que alrededor del 75% de los trabajadores afiliados cotiza con un salario de cotización igual o menor a 5 UMAs ($12,842), se espera que estos trabajadores reciban como pensión por jubilación el monto equivalente a la pensión mínima garantizada de 1 Salario Mínimo. Esta actualización de la pensión mínima conforme al salario mínimo representará para el Gobierno Federal un mayor déficit (gasto), el cual crecerá en mayor proporción de lo que crecerían las cuotas determinadas con base en el Salario Mínimo. Para aquellos trabajadores que pudieran alcanzar una pensión mayor al Salario Mínimo, el impacto por mantener el criterio del Salario Mínimo y no la UMA se limitaría al incremento observado en las cuotas.
Pensiones de la Ley del Seguro Social de 1973
Dado que la pensión de la Ley de 1973 no depende del monto acumulado por las cuotas sino que depende del salario de cotización del empleado de los últimos 5 años, el utilizar el salario mínimo para determinar las pensiones generaría un incremento significativo en gasto de las pensiones que no podría ser financiado con el incremento en las cuotas pagadas al IMSS.
La utilización de la UMA en lugar de salario mínimo genera una contención en el gasto que representan las pensiones de la Ley de 1973, superiores a 1 Salario Mínimo.
En particular el considerar un salario máximo de cotización de 25 UMAs ($64,212) en lugar de 25 Salarios Mínimos ($78,037) evitará que el gasto en pensiones se incremente por los trabajadores afiliados bajo este esquema y cuyo salario sea mayor a 25 UMAs ($64,212).
Con el criterio aplicado por el IMSS de considerar el Salario Mínimo únicamente para determinar el salario mínimo de cotización al IMSS y la pensión mínima a otorgar ($3,121), se garantiza que el nivel mínimo de pensión se ajuste conforme al nivel de ingreso mínimo en el país y puedan los pensionados, que están en esta situación, alcanzar la Línea de Mínima Bienestar.
Para 2019 el Presupuesto de Egresos de la Federación contempla el pago de pensiones por 948 mil millones de pesos, 17% del presupuesto total.
De los 948 mil millones de pesos, cerca del 90% corresponden a jubilados del gobierno, de las entidades de control directo y de las empresas productivas del Estado mientras que el 10% restante corresponde a las pensiones no contributivas de los Programas de Bienestar Social para adultos mayores y personas con discapacidad permanente.
Para el año 2040 se espera que el gasto en pensiones pudiera duplicarse con respecto al actual. El gasto en pensiones seguirá incrementándose derivado del aumento en el número de adultos mayores, pero las pensiones que ejercerán mayor presión en las finanzas públicas, en las siguientes dos décadas, serán aquellas de los sistemas que no se han reformado y de los que fueron reformados definiendo una generación de transición.
Impactos de la UMA vs Salario Mínimo
En virtud de la utilización de la UMA del Salario Mínimo, se observan los siguientes cambios en los beneficios, límites y salarios definidos en la Ley del Impusto Sobre la Renta (LISR) y Ley del Seguro Social (LSS).
Es relevante destacar
Que en la iniciativa para reformar algunas disposiciones de la Ley Federal del Trabajo no se incluye la sustitución de la UMA por el salario mínimo en la determinación del monto a otorgar por concepto de Prima de Antigüedad (art. 162), aunque las multas por no cumplir con las disposiciones en esta ley ya se definen en términos de UMAs.
En caso de aprobarse esta iniciativa por el Congreso y por el Poder Ejecutivo, se entenderá que la aplicación del Salario Mínimo en la determinación del beneficio de Prima de Antigüedad se continuará determinando con base en el Salario Mínimo vigente.
¿Qué pasa en Gastos Médicos Mayores?
No se observa una tendencia clara en la utilización de Salario Mínimo o UMA en la definición de las condiciones del Seguro de Gastos Médicos Mayores. Algunas aseguradoras ya han realizado el cambio para no considerar el Salario Mínimo como referencia o medida de cualquier unidad de cálculo para el cumplimiento de derechos u obligaciones, sin embargo existen otras aseguradoras que aún manejan la referencia al Salario Mínimo. Actualmente no se ha observado que las aseguradoras redefinan las condiciones para considerar el Salario Mínimo de la Frontera Norte.
La implicación más importante que se tiene en las condiciones de estos seguros son:
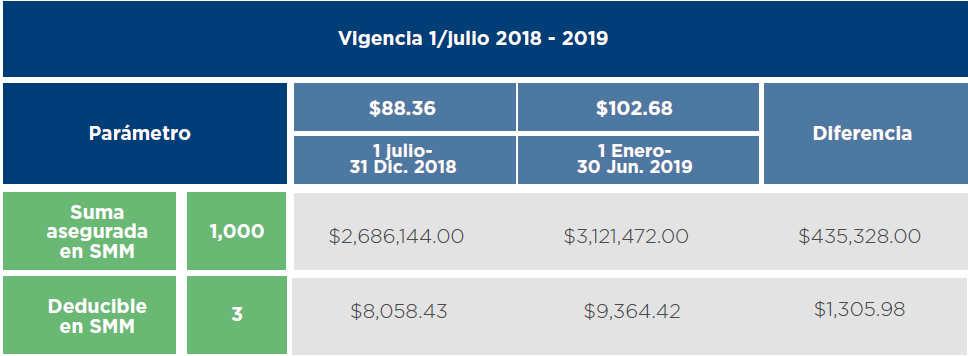
El nivel de participación del asegurado en el deducible y coaseguro será mayor al utilizar Salarios Mínimos como referencia. Esto podría derivar una parte de la población asegurada de menor ingreso perciba que la cobertura del seguro es menor.
Al elevar el nivel de cobertura de los padecimientos se tiene el riesgo de que incremente la siniestralidad y esto derive en un incremento en primas.
En el caso donde la cobertura del seguro abarca dos años calendario los efectos son más tangibles para el asegurado y la empresa.
A continuación se muestra un ejemplo como cambiaría las condiciones del seguro que tiene como referencia el Salario Mínimo y la vigencia de la póliza abarca dos años calendario.
Conclusiones
Es importante modificar las leyes y regulaciones para dar la claridad necesaria en cuanto a la aplicación de la UMA o del Salario Mínimo y eliminar la ambigüedad que existe hoy en día.
En cuanto a la aplicación del Salario Mínimo en la determinación de las pensiones por jubilación de la Seguridad Social consideramos que el criterio de mantener la utilización del salario mínimo sólo en la determinación del salario mínimo de cotización y de las pensiones mínimas a otorgar debiera unificarse para todos los esquemas públicos de pensiones en México.
En general, los sistemas de pensiones requieren mejorar de forma importante su nivel de financiamiento y el considerar la aplicación de la UMA en la determinación de las cuotas y beneficios (excepto los mínimos) permitirá contener los costos de los mismos, evitando una mayor carga social para las futuras generaciones.
Finalmente en la cobertura y condiciones del Seguro de Gastos Médicos, en un padecimiento nuevo los empleados pueden percibir que la cobertura es menor al actualizar el deducible con la referencia de Salario Mínimo y por otro lado se podría presentar un incremento en el costo del seguro derivado del aumento de la cobertura que tenga como referencia el Salario Mínimo.